Avrupa'da doğal gaz fiyatları, kış mevsimi yaklaşırken yeniden sert yükselişe geçti. Avrupa piyasalarının gösterge fiyatı kabul edilen Hollanda merkezli TTF'de doğal gazın megavatsaat başına fiyatı, 23 Ekim işlemlerinde 90 euroyu aştı. Son bir ayda yüzde 20'nin üzerine çıkan artış, enerji maliyetlerinin hem Avrupa ekonomisi hem de doğal gaz ihtiyacının önemli bölümünü ithalatla karşılayan Türkiye üzerindeki etkilerini yeniden gündeme taşıdı.
Piyasalardaki yükselişin arkasında yalnızca mevsimsel tüketim artışı bulunmuyor. Orta Doğu'daki çatışmaların sıvılaştırılmış doğal gaz sevkiyatını aksatması, Avrupa'nın kışa alışılmışın altında stoklarla girmesi ve Asya ile artan tedarik rekabeti fiyatları yukarı taşıyor. Doğal gazdaki hareketin kalıcı hale gelmesi durumunda sanayi üretiminden elektrik maliyetlerine kadar geniş bir alanda baskı oluşturabileceği değerlendiriliyor.
Bir ayda yüzde 20'yi aşan yükseliş
Avrupa doğal gaz piyasasında 23 Ekim'de gösterge fiyat 90,29 euro seviyesinde izlenirken, bir aylık artış yüzde 20,49'a ulaştı. TTF'nin kasım vadeli işlemlerinde de 90 euro sınırının aşılması, yükselişin yalnızca kısa süreli bir fiyat hareketinden ibaret olmadığını gösteriyor. Bununla birlikte farklı vade ve ürünlerin fiyatları arasında küçük farklılıklar bulunuyor.
Eylül sonunda megavatsaat başına yaklaşık 69–70 euro seviyelerinde işlem gören doğal gazın birkaç hafta içinde 90 euroyu aşması, piyasanın arz kaynaklı gelişmelere ne kadar duyarlı hale geldiğini ortaya koydu. Fiyatlar 2022 enerji krizinde görülen tarihi zirvelerin altında kalmayı sürdürüyor ancak mevcut yükseliş, Avrupa'nın yeni ısınma sezonuna daha yüksek enerji maliyetleriyle gireceğine işaret ediyor.
Avrupa'nın doğal gaz stokları alarm veriyor
Fiyatları yukarı çeken en önemli unsurlardan biri, Avrupa'daki yer altı doğal gaz depolarının doluluk oranı. Avrupa Birliği genelinde depoların doluluk oranı 21 Ekim itibarıyla yaklaşık yüzde 74 seviyesinde bulunuyor. Bu oran, yılın aynı dönemine ilişkin yaklaşık yüzde 86 düzeyindeki beş yıllık ortalamanın belirgin biçimde altında kalıyor.
Depolardaki fark, Avrupa'nın kış boyunca günlük ithalata ve yeni LNG sevkiyatına daha fazla ihtiyaç duyabileceği anlamına geliyor. Soğuk havaların beklenenden uzun sürmesi veya sevkiyatta yeni bir aksama yaşanması durumunda stoklardan çekiş hızlanabilir. Bu nedenle fiyat hareketlerinde yalnızca mevcut arz miktarı değil, ocak ve şubat aylarına ilişkin hava tahminleri de önem kazanıyor.
Avrupa'nın en büyük doğal gaz tüketicilerinden Almanya'da stokların birlik ortalamasının da altında seyretmesi, bölgesel maliyet baskısını artırıyor. Üretim sektörünün enerjiye bağımlılığı dikkate alındığında, yüksek gaz fiyatları Avrupa sanayisinin rekabet gücü açısından da önemli bir sorun oluşturuyor.
Orta Doğu'daki kriz fiyatları nasıl etkiliyor?
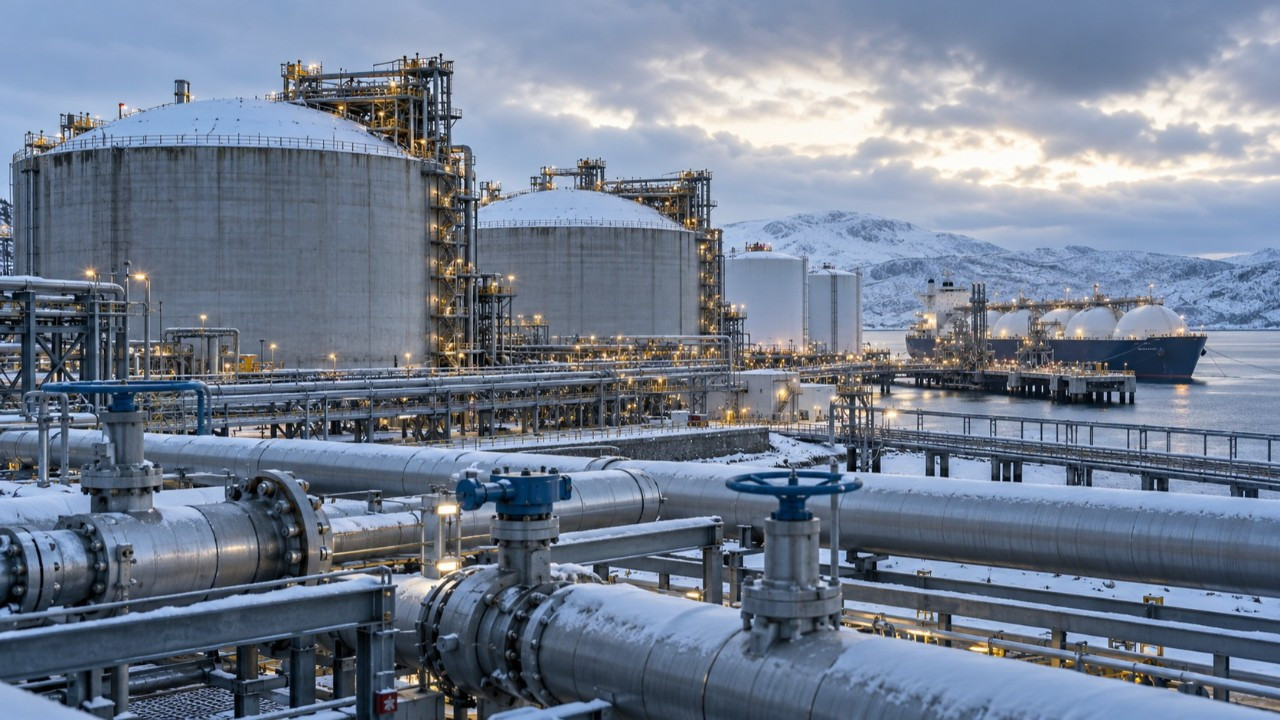
Doğal gaz piyasasında yaşanan gerilimin merkezinde, Basra Körfezi'nden yapılan LNG sevkiyatındaki aksaklıklar bulunuyor. Katar kaynaklı LNG arzının Hürmüz Boğazı çevresindeki güvenlik sorunlarından etkilenmesi, Avrupa'nın alternatif tedarikçilere yönelmesine yol açıyor. Bu durum özellikle ABD'den ve diğer üretici ülkelerden gelen LNG kargolarına olan talebi artırıyor.
LNG ticaretinin küresel olması, Avrupa ile Asya'nın aynı tedarik kaynakları için rekabet etmesine neden oluyor. Asya'daki ithalatçıların daha yüksek fiyat teklif etmesi durumunda, teslimat noktası esnek olan bazı kargolar Avrupa yerine Asya'ya yönlendirilebiliyor. Böyle bir gelişme Avrupa'nın kış aylarında ihtiyaç duyduğu ek doğal gazı daha pahalı temin etmesi sonucunu doğurabilir.
Buna karşılık ABD LNG üretimindeki artış ve Norveç'ten boru hatlarıyla gelen arz, piyasadaki baskıyı sınırlayabilecek unsurlar arasında yer alıyor. Orta Doğu'dan sevkiyatın yeniden düzenli hale gelmesi halinde ise fiyatlardaki risk priminin azalması mümkün görülüyor. Dolayısıyla mevcut yükselişin yıl boyunca aynı hızda devam edeceği kesin değil.
Türkiye'nin doğal gaz maliyeti etkilenir mi?
Türkiye, doğal gaz ihtiyacının büyük bölümünü ithalat yoluyla karşılıyor. 2025 yılında yaklaşık 58,33 milyar metreküp doğal gaz ithal edilirken, bunun 41,2 milyar metreküpü boru hatlarıyla, 17,1 milyar metreküpü ise LNG olarak sağlandı. İthalatın büyüklüğü, uluslararası piyasalardaki fiyat değişimlerinin Türkiye açısından neden önemli olduğunu gösteriyor.
Türkiye'nin Rusya, Azerbaycan ve İran'dan boru hatlarıyla doğal gaz almasının yanı sıra ABD, Cezayir ve diğer üreticilerden LNG temin etmesi, farklı fiyatlandırma yöntemlerini bir arada kullanmasına imkân veriyor. Bu nedenle Avrupa'da TTF fiyatının yüzde 20 yükselmesi, Türkiye'nin bütün doğal gaz ithalatının aynı oranda pahalandığı anlamına gelmiyor. Uzun vadeli sözleşmeler, fiyat güncelleme dönemleri ve spot piyasadan alınan gazın payı, maliyetlerin ne ölçüde etkileneceğini belirliyor.
Bununla birlikte uluslararası LNG piyasasında uzun süre yüksek fiyatların görülmesi, yeni alımların maliyetini artırabilir. Enerji ithalatına ayrılan döviz tutarındaki artış ise dış ticaret dengesi üzerinde ek baskı oluşturabilir. Özellikle sanayi üretiminin hızlandığı ve ısınma talebinin yükseldiği dönemlerde bu risk daha belirgin hale geliyor.
Konut faturalarına zam gelir mi?
Avrupa'da doğal gaz fiyatlarının artması, Türkiye'deki konut abonelerinin faturalarına doğrudan ve aynı oranda zam yapılacağı anlamına gelmiyor. Türkiye'de konut tarifeleri uluslararası spot piyasadaki günlük fiyat hareketlerine birebir bağlı değil. Tarifelerdeki olası değişiklikler, ithalat maliyetlerinin yanı sıra kamu fiyatlandırma tercihleri ve mevcut destekleme uygulamalarıyla da ilişkili.
Sanayi açısından ise enerji maliyetlerinin yükselmesi daha geniş sonuçlar doğurabilir. Doğal gazı doğrudan üretim sürecinde kullanan cam, seramik, kimya, gübre ve demir-çelik gibi sektörlerde maliyet artışı kârlılığı etkileyebilir. Enerji giderlerinin üretim maliyetleri içindeki payının yükselmesi, ilerleyen dönemde nihai ürün fiyatlarına da baskı yapabilir.
Elektrik üretiminde doğal gazın kullanılması da maliyet zincirinin diğer halkasını oluşturuyor. Ancak elektrik fiyatlarının belirlenmesinde farklı üretim kaynakları, piyasa koşulları ve düzenlemeler etkili olduğu için doğal gazdaki her artışın elektrik tarifesine aynı oranda yansıyacağı söylenemez.
Kış ayları için üç kritik risk
Doğal gaz piyasasının önündeki ilk risk, Avrupa'da sıcaklıkların mevsim normallerinin belirgin biçimde altına inmesi. Böyle bir durumda konutların ısınma talebi yükselirken depolardaki gaz daha hızlı tüketilebilir. Stokların kış başında düşük olması, ilerleyen aylarda yeni LNG alımlarına olan bağımlılığı artırabilir.
İkinci risk, Orta Doğu'daki sevkiyat sorunlarının uzaması. LNG üretiminde veya tanker taşımacılığında yaşanabilecek yeni kesintiler, küresel piyasada mevcut kargolar için rekabeti artırabilir. Özellikle Asya'da da sert kış koşullarının görülmesi halinde fiyat baskısı daha güçlü hissedilebilir.
Üçüncü risk ise yüksek enerji fiyatlarının sanayi ve enflasyon üzerindeki etkisi. Doğal gazın uzun süre 90 euro civarında kalması, enerji yoğun sektörlerin üretim maliyetlerini artırabilir. Buna karşılık arzın toparlanması, daha ılıman hava koşulları ve tüketimde tasarruf sağlanması fiyatları aşağı çekebilecek başlıca unsurlar olarak öne çıkıyor.
Türkiye açısından kritik konu yalnızca Avrupa'daki fiyatın hangi seviyeye çıktığı değil, bu yükselişin ne kadar sürdüğü ve ithalat maliyetlerine hangi ölçüde yansıdığı olacak. Kış aylarında doğal gaz tarifelerine ilişkin olası kararlar da sanayi ve hane bütçeleri bakımından yakından takip edilecek.