Avrupa’da enerji maliyetlerindeki sert yükseliş, faiz tartışmasını yeniden gündemin merkezine taşıdı. Euro Bölgesi’nde yıllık enflasyon eylülde yüzde 3,8’e yükselirken, enerji kalemindeki yıllık artış yüzde 18,8’e ulaştı.
Avrupa Merkez Bankası bu yıl iki kez faiz artırmış durumda. Buna karşın para politikasında sıradaki adım konusunda üyeler arasında temkinli yaklaşım sürüyor.
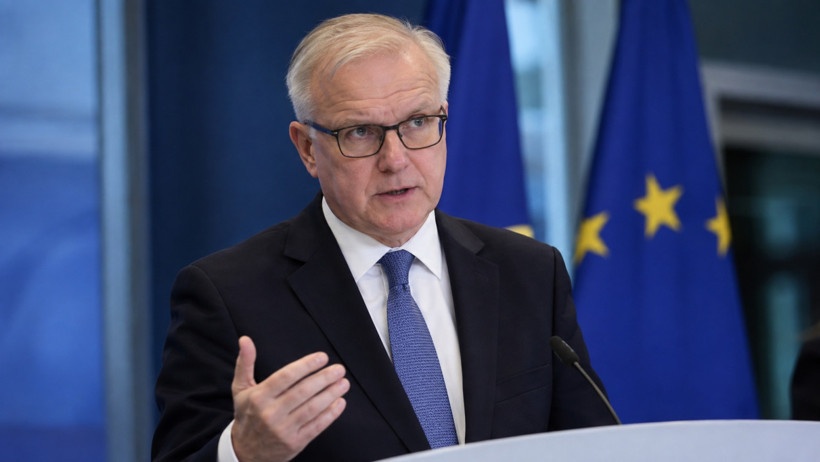
ECB Yönetim Konseyi Üyesi ve Finlandiya Merkez Bankası Başkanı Olli Rehn, 6 Ekim’de yaptığı değerlendirmede enerji fiyatlarındaki yükselişin henüz ücretlere ve enerji dışındaki mal ve hizmet fiyatlarına belirgin biçimde yayılmadığını söyledi.
Rehn’e göre Avrupa ekonomisinde aynı anda iki karşıt güç çalışıyor: Enerji fiyatları enflasyonu yukarı iterken, hızla yükselen uzun vadeli faizler büyümeyi yavaşlatarak fiyat baskısının ekonominin geri kalanına geçmesini sınırlıyor.
Enerji enflasyonu bir ayda 4,5 puan yükseldi
Eurostat’ın eylül ayına ilişkin öncü verileri, Avrupa’daki fiyat baskısının merkezinde yeniden enerjinin bulunduğunu gösteriyor.
Euro Bölgesi’nde yıllık tüketici enflasyonu ağustostaki yüzde 3,2 seviyesinden eylülde yüzde 3,8’e çıktı. Böylece enflasyon ECB’nin yüzde 2’lik orta vadeli hedefinin belirgin biçimde üzerinde kalmaya devam etti.
En sert hareket enerji grubunda gerçekleşti.
Enerji fiyatlarındaki yıllık artış ağustosta yüzde 14,3 iken eylülde **yüzde 18,8’e** yükseldi. Yalnızca bir ayda oluşan 4,5 puanlık fark, Orta Doğu’daki savaş ve petrol-doğal gaz piyasalarındaki arz endişelerinin Avrupa tüketicisine yansımaya devam ettiğini gösterdi.
Hizmet fiyatlarındaki yıllık artış yüzde 3’ten yüzde 3,2’ye çıkarken, enerji ve gıda gibi oynak kalemler hariç çekirdek enflasyon da yüzde 2,4’ten yüzde 2,5’e yükseldi.
Bu tablo ECB açısından faiz indirimini değil, yeni bir faiz artırımının gerekip gerekmediğini tartışmaya açıyor.
Ancak enerji maliyetlerindeki sert artışın ekonominin tamamına yayılıp yayılmayacağı, bundan sonraki faiz kararının en önemli belirleyicilerinden biri olacak.
Rehn: Enerji zammı henüz ücretlere sıçramadı
Olli Rehn’in dikkat çektiği nokta da tam olarak burada bulunuyor. Rehn, enerji fiyatlarındaki yükselişin şu ana kadar enerji dışındaki mal ve hizmetlerin fiyatlarına veya ücretlere belirgin şekilde yansımadığını belirtti.
Bu ayrım merkez bankaları açısından önemli. Çünkü petrol veya doğal gaz fiyatındaki geçici yükseliş doğrudan enflasyonu artırsa bile, ücretlerin ve diğer fiyatların aynı yönde hızlanmaması halinde enerji şokunun kalıcı enflasyona dönüşme ihtimali daha düşük kalıyor.
Ancak Rehn bu konuda rahatlamak için erken olduğu uyarısında bulundu.
Orta Doğu’daki çatışmanın ne kadar uzun sürerse enerji fiyatlarındaki yükselişin ekonominin diğer alanlarına yayılma riskinin de o kadar büyüyeceğini belirtti.
Avrupa’da hanehalkı ve şirketlerin 2022-2023 dönemindeki yüksek enflasyon deneyimini hâlâ hatırlaması da merkez bankasının dikkat ettiği unsurlardan biri.
Enerji fiyatlarında uzun süre devam eden yükseliş, çalışanların daha yüksek ücret talep etmesine ve şirketlerin maliyet artışlarını ürün fiyatlarına daha hızlı yansıtmasına neden olursa ECB açısından tablo değişebilir.
Bu durumda geçici enerji şoku daha kalıcı bir enflasyon sorununa dönüşebilir.
Tahvil faizleri ekonomiye fren yaptırıyor
ECB’nin önündeki tabloyu zorlaştıran diğer unsur ise Avrupa tahvil piyasasında yaşanan sert yükseliş.
Son haftalarda Avrupa genelinde uzun vadeli devlet tahvili faizleri son on yılı aşkın dönemin yüksek seviyelerine çıktı. Hareketin bir bölümü ABD tahvil faizlerindeki yükselişten, bir bölümü ise Avrupa ülkelerinin kamu borçlarına ilişkin artan endişelerden kaynaklanıyor.
Rehn’e göre uzun vadeli faizlerdeki yükseliş ekonomiyi doğrudan yavaşlatıyor.
Daha yüksek tahvil faizleri şirketlerin ve hanehalkının borçlanma maliyetini artırıyor. Konut kredilerinden şirket finansmanına ve devlet borçlanmasına kadar ekonominin geniş bölümünde finansman koşulları sıkılaşıyor.
Bu durum talebi azaltarak enerji fiyatlarındaki yükselişin diğer mal ve hizmetlere aktarılmasını zorlaştırıyor.
Başka bir ifadeyle ECB’nin karşı karşıya olduğu tablo alışılmış bir enflasyon sorunundan daha karmaşık hale geliyor.
Bir tarafta enerji maliyetlerindeki yüzde 18,8’lik yıllık artış enflasyonu yukarı itiyor. Diğer tarafta piyasada zaten yükselmiş olan tahvil faizleri ekonomiyi yavaşlatıyor.
ECB’nin faizleri fazla yükseltmesi büyümeyi gereğinden fazla baskılayabilir. Enerji şokunun kalıcı hale gelmesine karşı yeterince sıkı davranmaması ise enflasyonun ücret ve hizmet fiyatlarına yayılmasına yol açabilir.
Rehn bu nedenle ECB’nin önceden belirlenmiş bir faiz patikasına bağlanmaması gerektiğini ve kararların toplantıdan toplantıya gelen veriler dikkate alınarak alınacağını vurguladı.
Aralıkta faiz artışı ihtimali yüzde 80
Piyasa ise ECB’nin önünde en az bir faiz artışı daha bulunduğunu düşünüyor.
Mevcut fiyatlamalarda ECB’nin aralık ayına kadar yeniden faiz artırması ihtimali yaklaşık **yüzde 80** düzeyinde bulunuyor. Piyasada mevcut sıkılaşma döneminde toplam iki veya üç ek faiz artışı yapılabileceğine ilişkin beklentiler de devam ediyor.
Bu beklentinin güçlenmesinde enerji fiyatlarının yanı sıra Euro Bölgesi enflasyonunun yüzde 3,8’e yükselmesi etkili oluyor.
ECB açısından bir sonraki kritik eşik, enerji enflasyonundaki yükselişin çekirdek enflasyon ve ücretlere ne ölçüde geçeceğinin görülmesi olacak.
Türkiye açısından da gelişmeler yakından izleniyor.
Euro Bölgesi Türkiye’nin en önemli ihracat pazarlarından biri. Avrupa’da faizlerin daha uzun süre yüksek kalması ve ekonomik büyümenin yavaşlaması, Türkiye’den yapılan ihracat üzerinde talep baskısı oluşturabilir.
Diğer taraftan ECB’nin yeni faiz artırımlarına yönelmesi euro üzerinde destek oluşturabilecek bir gelişme olarak değerlendirilebilir. Eurodaki hareket de Türkiye’de ihracat gelirleri ve euro/TL üzerinden şirket bilançolarını etkileyebilir.
Bu nedenle Avrupa’daki enerji şoku artık yalnız akaryakıt ve doğal gaz fiyatları üzerinden değil, **faiz, büyüme, euro ve dış talep** üzerinden de Türkiye ekonomisini ilgilendiren bir başlığa dönüşüyor.